芯片股大反弹,捞底还是逃命?
周四跌得最狠的芯片股,周五成了反弹的主力。AMD涨超11%,英特尔涨近8%,高通和美光双双涨超5%,半导体ETF收涨3.62%。
如果你周四没敢买,看到这组涨幅,难免会想自己是不是错过了抄底机会。
先别急着下结论,有个细节值得看:非农还没公布,芯片股就已经开始反弹了。 那今天到底是有资金重新加仓,还是周四那波集中抛售过去后,卖盘暂时少了?
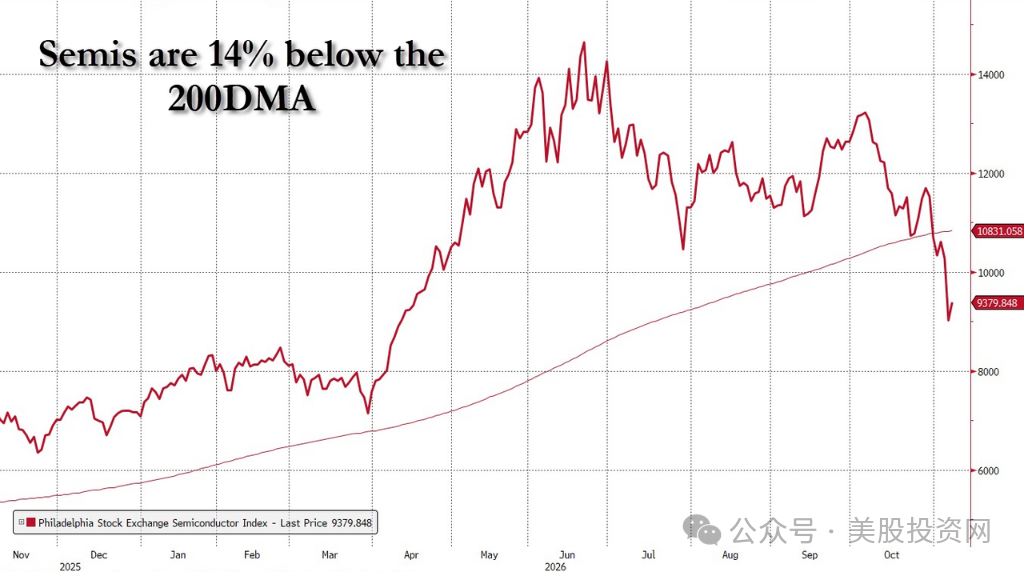
芯片股率先反弹
周四市场本来就在担心,选举过后,数据中心审批和AI监管会不会收紧。偏偏科技又是仓位最拥挤的地方,大家一齐往外走,跌幅就容易被放大。
美股投资网及旗下StockWe跟踪的交易台数据显示,周四散户净卖出估计约33亿美元,尾盘杠杆ETF再平衡涉及约600亿美元股.票敞口,估计其中约九成集中在科技。
到了周五盘前,英伟达和存储股已经开始回升。
我的理解是,周四尾盘那批急着减仓的单子过去以后,同样一笔买盘,更容易把股价推上去。CTA趋势策略转空,也给后续留下了回补空间。
至于周五这笔买盘有多少是空头回补、有多少是新资金进场,光看股价还分不出来。
强非农推高加息预期
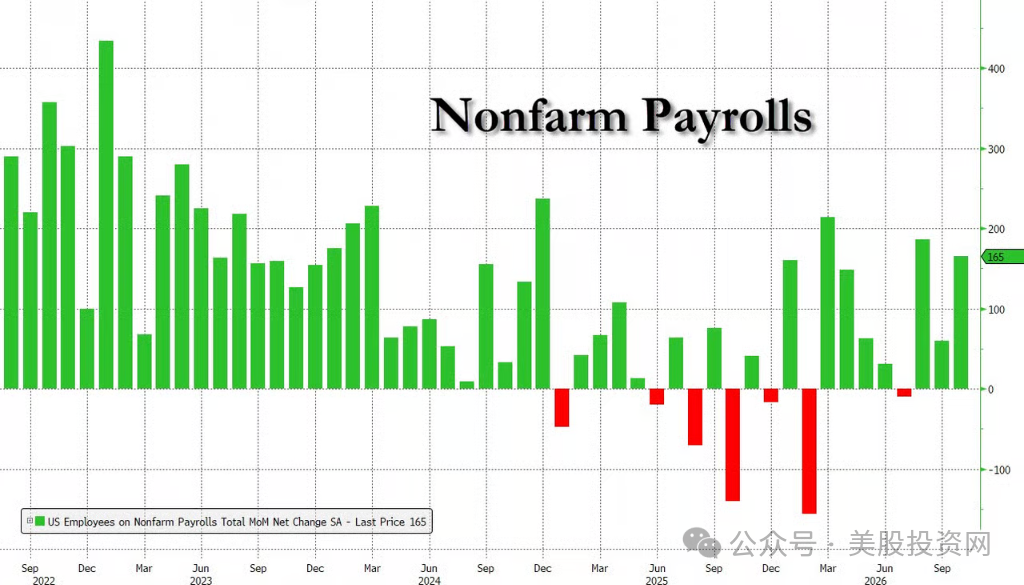
美东早上8:30,10月非农新增16.5万人,远高于路透调查的6.5万。失业率降到4.1%,时薪环比涨0.4%。
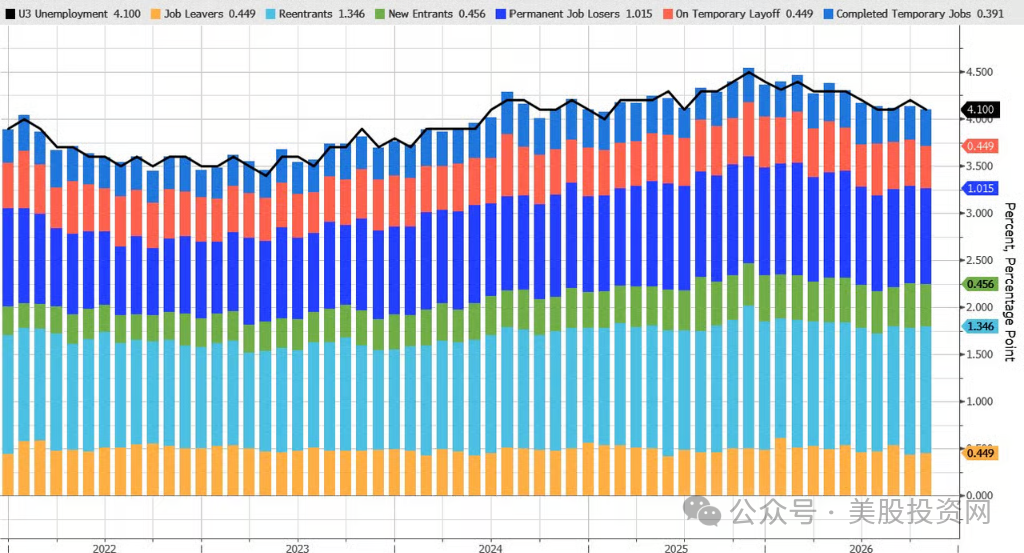
数据出来后,市场对12月加息的定价从约70%升到78%,10年期美债收益率也从周四尾盘的4.84%升到4.86%。
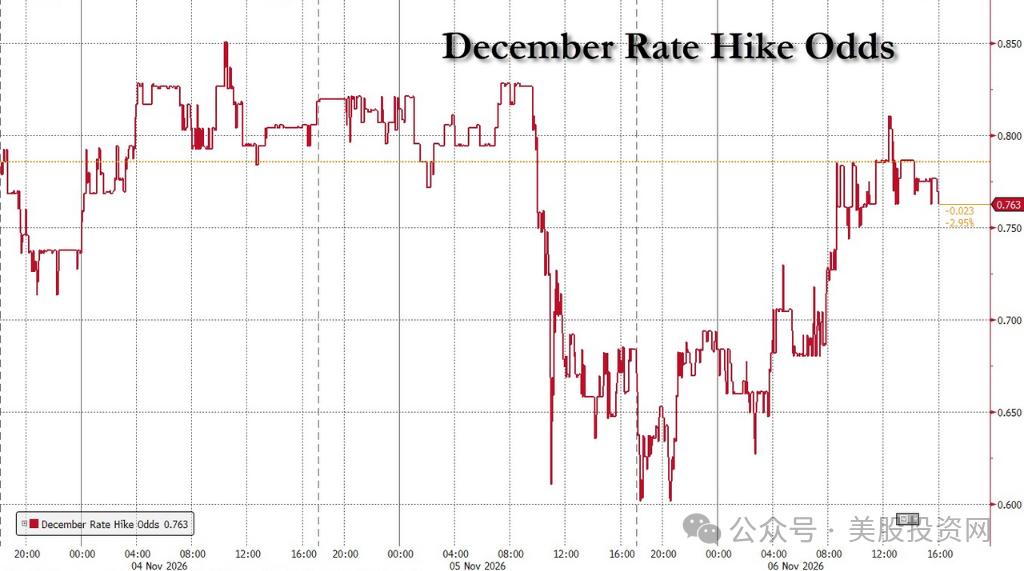
就业比预期强,说明经济短期还有韧性。
可对那些今天就得借钱买算力、过几年才有望收回投资的公司来说,资金贵一点,项目就得赚得更多才划算。非农没有打断芯片股的反弹,但也没给买盘一个往整个市场扩散的理由。
Anthropic收入走强,AI融资仍紧
AI需求这边,倒是有一条值得看的消息。
《华尔街日报》报道,Anthropic截至10月底的年化收入运行率超过800亿美元,同时部分投资者仍怀疑它的IPO能否撑住1.5万亿美元估值。
这两件事放在一起,其实很好理解。
客户可以继续增加用量,投资者也可以嫌发行价贵。800亿美元是按近期收入速度折算的数字。
要判断这门生意值多少钱,还得看客户能不能持续付费,以及付完算力账单后,公司手里能剩多少。
同一时间,CoreWeave五年期信用违约掉期利差一度突破1,000个基点。美股有人愿意接跌深的芯片股,信用市场却仍然要求很高的风险补偿。
这也是我对周五反弹保留一点判断的原因。AI需求有支撑,给下一轮扩张出钱的人依然谨慎。
台积电拟做3D DRAM,会抢谁的订单?
《The Information》援引知情人士称,台积电应英伟达要求,开始研究3D DRAM的生产规划,路透随后跟进。
不过两家公司尚未回应,具体工艺、对应哪一代GPU、量产时间和采购承诺也都没有披露。它解释不了盘前已经开始的板块反弹,却给台积电多了一条独立于大盘的看点。
先把一件事说清楚。
HBM本来就是堆叠存储。 你可以把它想成几层负责存数据的芯片,下面再放一颗负责连接的逻辑底座。
SK海力士早在2024年就宣布,HBM4的逻辑底座会采用台积电的先进逻辑工艺。台积电已经参与了底座,这次真正值得追问的是,它会不会再往上走一步,开始做负责存数据的那部分。
英伟达为什么想拉台积电进来?
想象一下,GPU已经准备好算下一步,数据却还在路上,计算单元就得等。
要是英伟达能在设计GPU时,就和台积电一起决定存储摆在哪儿、怎么接、搬一次数据要耗多少电,就有机会让同一颗GPU跑得更有效率。供应端也有一笔账。
如果这套设计以后能让多家厂商供货,英伟达就多了分配订单和谈价格的筹码。
如果最终只有台积电能做,英伟达多了一条技术路线,供应集中度却可能更高。
存储三巨头要看的,是每颗GPU还装多少HBM
如果台积电最后还是做逻辑底座和先进封装,那就是现有分工往前走了一步。台积电拿到更多定制业务,三星、SK海力士和美光继续做DRAM裸片、交付堆叠存储。
即便台积电做出了专用3D DRAM,也得看英伟达拿它干什么。
假如它贴着GPU,专门处理那些等不起的任务,HBM继续负责大容量、高带宽的数据供应,两种存储完全可以一起用。
真正会动到存储厂订单的,是新方案接过一部分HBM的工作,让每颗GPU搭载的HBM容量下降。 而要走到那一步,还得过客户验证、良率和成本这几关,最后能按量交货。
所以,周五这一天我会分两笔账看。交易上,芯片股走出了去杠杆后的第一轮修复。
下周指数如果继续涨,转空的CTA可能回补。如果波动率降不下来,交易台模型估算的约500亿美元潜在减仓敞口仍可能逐步释放。我会看芯片股能不能连续几天把涨幅守到收盘,买盘能不能扩散到更多股。
产业上,台积电这条消息值得跟踪到下一代GPU的设计里。 等产品规格出来,我最想知道的是,英伟达到底给GPU多加了一层存储,还是准备少买一部分HBM。
对台积电来说,两种走法都有机会多做一门生意。对美光、SK海力士和三星来说,这两笔账差得很远。