Meta财报最大的悬念!
Meta这份财报,核心广告业务依然强劲,但真正值得关注的是:AI已经开始改善广告效率,新业务 Muse 也有了用户,问题是,未来还要投入多少钱,又什么时候能真正赚到钱?
这场电话会,管理层并没有把这些问题讲透。
1、广告业务依旧是现金奶牛
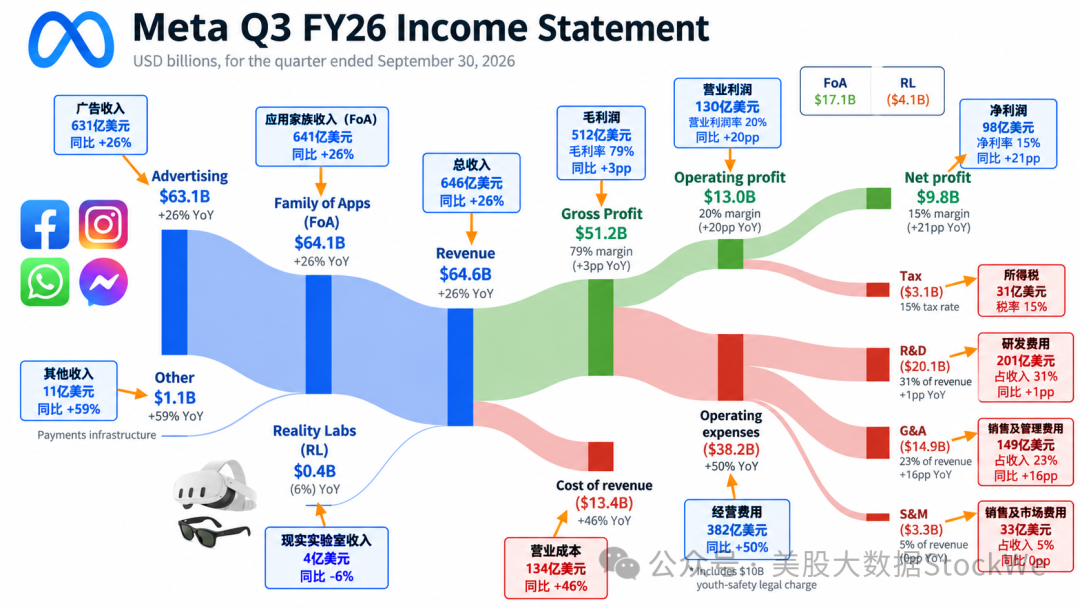
第三季度营收 646 亿美元,同比增长 26%;
广告展示量增长 10%,平均广告价格上涨 14%。
Meta还透露,部分内容理解模型切换到自研 Muse 模型后,离线测试中的单位内容处理成本下降超过 80%。
这说明 AI 不只是烧钱训练模型,也已经开始反哺推荐系统和广告业务。Meta真正的优势,是可以把 AI 带来的效率提升,直接变成广告收入。
2、Muse 有真实需求,但赚钱还早
Muse 在美国和加拿大上线约六周,已有超过 1000 万用户开通。约四分之一用户每天使用,购物是重要场景之一,超过 25% 的周活跃用户使用它购物,平均交易金额超过 200 美元(包含旅游消费)。
但用户多,不代表收入已经起来。Meta计划通过交易佣金、订阅、API和企业服务变现,管理层预计新 AI 业务从 2027 年开始贡献增量收入。
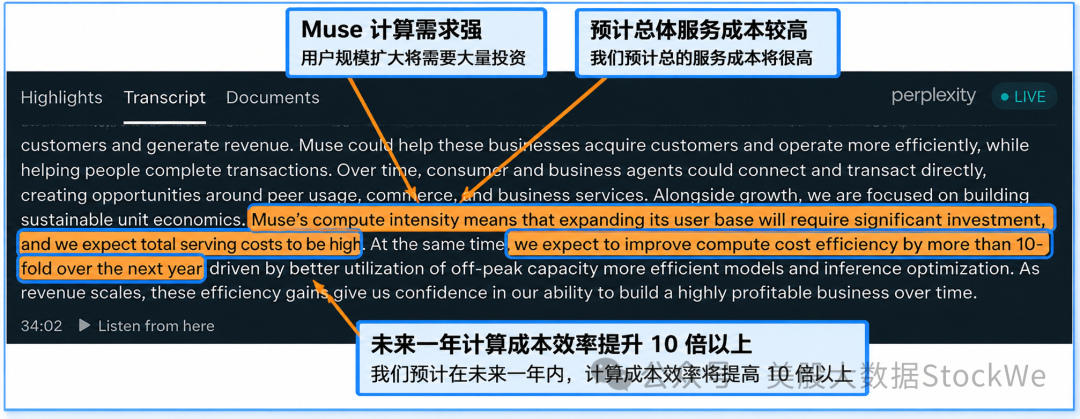
问题在于,Muse目前运行成本很高。小扎预计未来一年计算成本效率提升超过 10 倍,但这仍是一个需要兑现的目标。CFO也没有披露具体的单用户成本和收入数据。
3、资本开支和融资关键
第三季度资本开支达到 349 亿美元,自由现金流转为负 21 亿美元。Meta将2026年资本开支指引收窄至1350亿—1450亿美元,区间下限上调了50亿美元。
更重要的是,管理层没有给出2027年资本开支的明确数字,只表示预算仍处于早期规划阶段。
Meta还宣布推出无投票权的C类股,计划于2027年1月下旬开始交易。这为未来员工薪酬、收购和融资安排提供了更多灵活性。
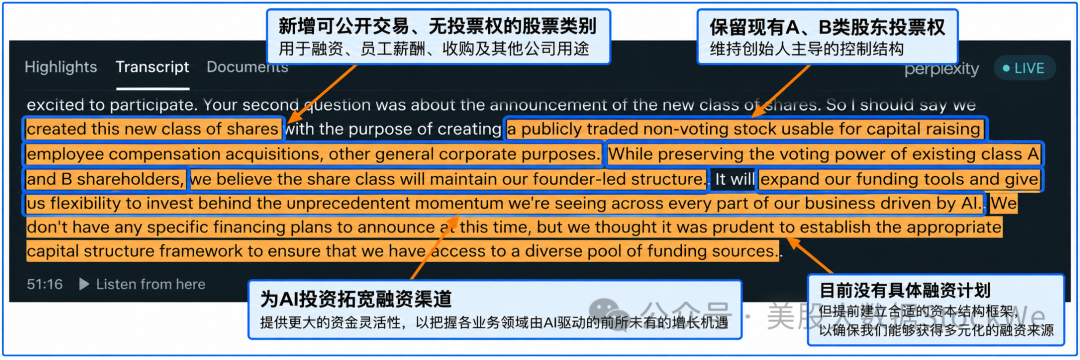
但目前没有明确的融资规模和时间表。不能简单理解为公司马上要增发募资,却也说明Meta正在为庞大的AI投入准备更多融资工具。
我的判断:
Meta的基本盘没有问题,广告业务强劲,AI也确实在改善现有业务效率。但市场真正需要的增量信息,是2027年要花多少钱、Muse和API能贡献多少收入,以及这些投入何时开始产生回报。
这次电话会,这几个问题都没有得到清晰答案。
核心业务表现不错,但AI投资的回报路径仍然不够透明。后续要继续看卖方如何拆解资本开支、现金流和新业务的盈利预期。
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻