非农大幅降温,美股却暴露一个更大的问题
美股周五最反常的一幕是:
一份几乎把10月加息踢出基准情景的就业报告,居然没能压住美债收益率。
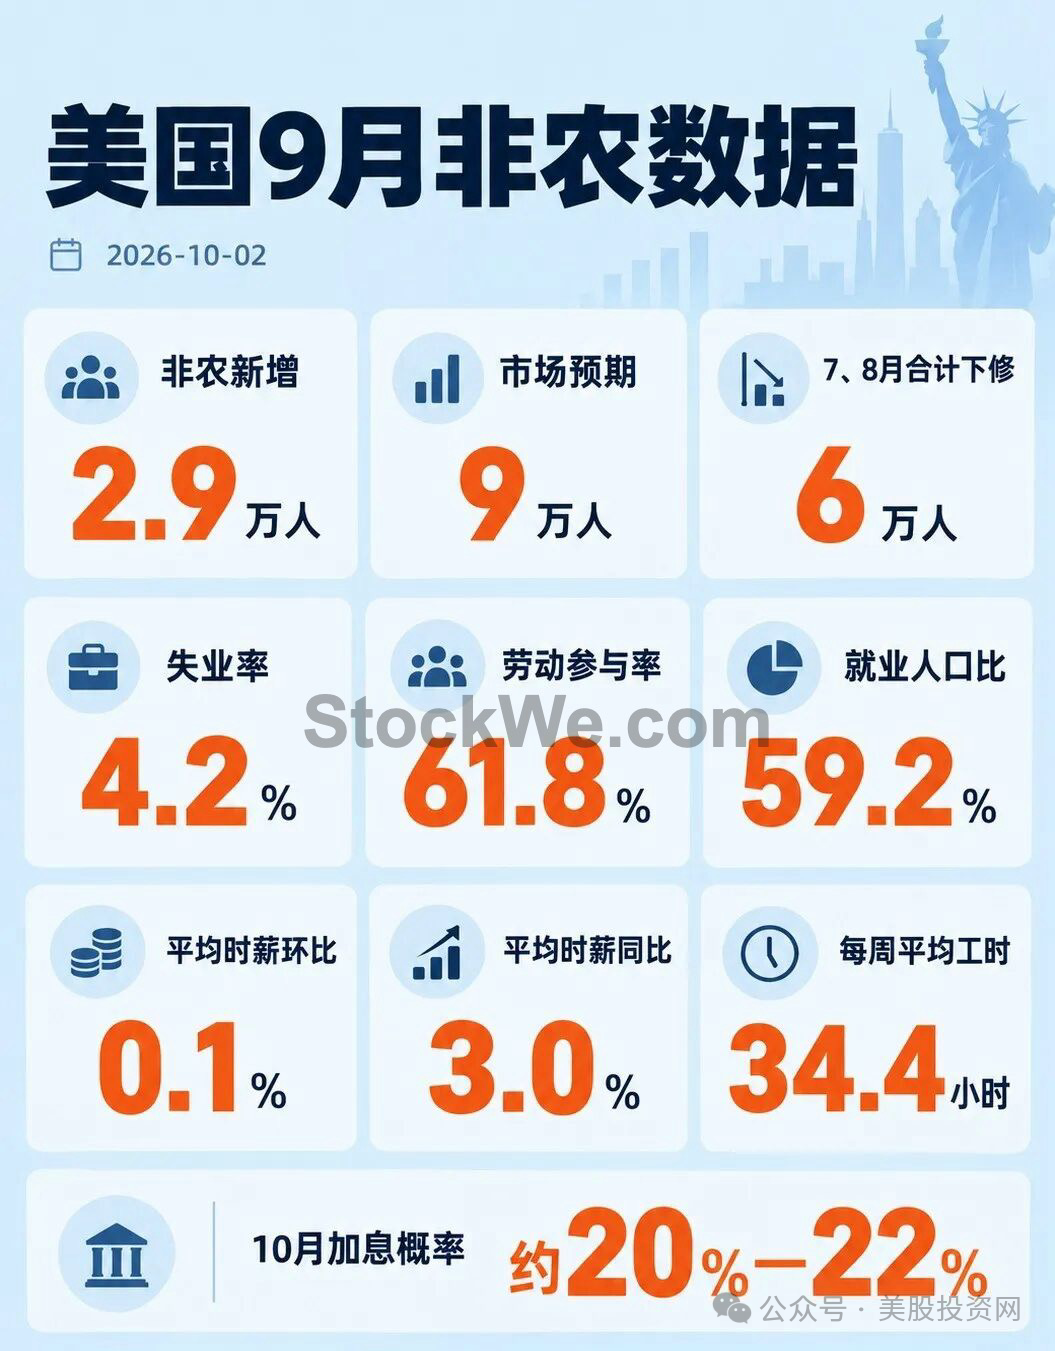
9月非农只增加2.9万人,远低于市场预期的9万人,失业率从4.1%升到4.2%,前两个月就业还被明显下修。
单看这份数据,对美股几乎是最舒服的组合:就业在降温,但还没看到大规模裁员和经济失速。很多经济学家也认为,劳动力市场是在放缓,但暂时不像突然恶化。
于是第一小时,市场像开了香槟。
数据出来后,美股期货直接往上冲,美债收益率迅速下杀。10年期一度跌到5.15%左右,纳指盘中涨幅快速扩大,英伟达也再次冲上历史高位。
10月加息概率则从报告前的约25%,迅速压到12%左右;如果从本周初70%左右算起,加息已经从“主要风险”变成“小概率事件”。
到这里,一切都符合教科书。
非农降温,但长端利率拒绝下行
问题出在第二个小时,美债最初的涨幅很快全部吐掉。
2年期收益率最终回到约4.82%,10年期重新升到5.26%—5.28%,甚至高于前一天收盘;30年期也重新站在5.6%。
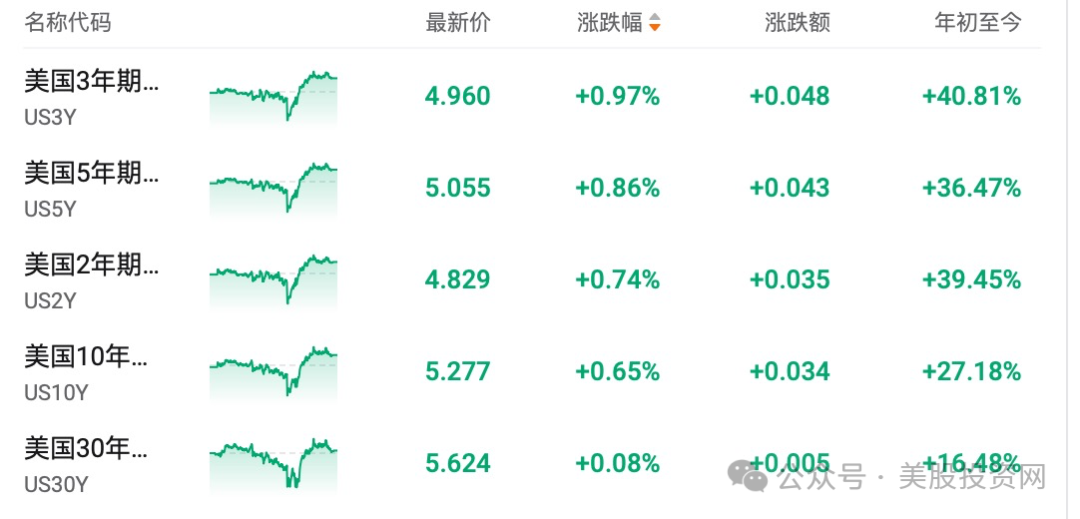
也就是说,一份明显偏弱的就业报告,最后居然换来了更高的长期融资成本。
这比非农数字本身重要得多。
过去市场一直有一个默认逻辑:美债收益率这么高,是因为怕美联储继续加息。今天市场拿到了一次绝佳测试:就业明显降温,加息概率大幅下降。然后呢?10年期还是5.2%以上。
这说明,推高长债收益率的力量,已经不只是美联储。
财政赤字、美国国债供应、高油价带来的通胀风险、全球债市一起调整,以及投资者对长期持有美国债券要求更高的风险补偿,都在压着债市。
所谓“期限溢价”,通俗说就是:借给美国Z府太久,投资者心里不踏实,得额外多收一点“不放心费”。
美联储能管的是短端利率,像油门和刹车;长债看的是未来十年的财政纪律、通胀黏性和债券供需。短跑裁判,管不了马拉松选手。
所以今天债市给出的新答案是:
美联储不加息,不等于长期利率就会下来。
上周市场已经发现,油价回落也没能让长债真正稳住。今天又发现,就连一份足够弱的非农,也只能让美债高兴几十分钟。
美股投资网认为,这才是现在债市最麻烦的地方——不是收益率高,而是越来越多原本应该让收益率下跌的消息,都压不住它。
市场宽度正在恶化
收盘看,美股表现还不错。
道指涨0.49%,标普500涨0.73%,纳指涨1.19%。弱非农拿掉一部分加息风险,科技股和成长股自然重新获得买盘。
但今天盘中其实已经给过一次警告。
第一小时市场几乎是在庆祝“加息结束”。
第二小时随着美债收益率重新拉升,美股迅速吐掉一大截涨幅。
最后指数还能收高,更多是因为大型科技和AI继续顶着。
再来看市场内部。
周五纳斯达克有大约290只股创52周新低,却只有136只创52周新高;这已经是连续第25个交易日“新低多于新高”,是18个月以来最长的一次。与此同时,纳指距离历史高位只有一步之遥。
这个反差非常大。
指数在新高附近,但越来越多股正在往下走。
所以现在的美股,与其说是全面牛市,不如说越来越像:
做多AI,做空其他一切。
这也是目前指数给投资者制造的最大假象。
你看标普500,会觉得市场风平浪静。
但你往指数下面看,会发现高利率已经在很多股身上留下痕迹。
如果接下来10年期美债依然死死压在5.2%—5.3%以上,那么美股市场迟早要回答这个问题:
少数AI龙头,还能撑住整个指数多久?
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻