美光财报炸了:营收暴增379%只是表面,真正恐怖的是1500亿美元“锁单”!
如果你看完美光这份财报,只记住营收同比暴增379%,那可能反而错过了这份财报真正重要的东西。美光现在最值得研究的,不是这个季度又赚了多少钱,而是一个过去几十年一直被华尔街当成典型周期行业的内存市场,正在出现一种过去很少见的变化:客户开始提前几年抢产能,而且不是简单表达采购意向,而是签长期合同、交现金、锁采购量,甚至接受take-or-pay条款,也就是说,无论最终是否需要这么多货,都必须按照合同承担相应的采购义务。
截至最新财报,美光已经签署26份战略客户协议,客户承诺资金达到320亿美元,其中绝大部分是现金存款,公司的剩余履约义务已经达到大约1500亿美元。换句话说,美光现在最重要的变化已经不只是“内存涨价”,而是越来越多客户开始担心未来根本拿不到足够的内存产能,这才是这份财报真正值得美股投资者关注的地方。
先看这份财报到底有多夸张。截至9月3日的2026财年第四季度,美光营收达到542.29亿美元,环比增长31%,同比增长379%,明显超过华尔街此前的预期。按照非GAAP口径计算,公司净利润达到383.98亿美元,调整后每股收益33.42美元,毛利率进一步升至87%,相比上一季度继续提高2.1个百分点。
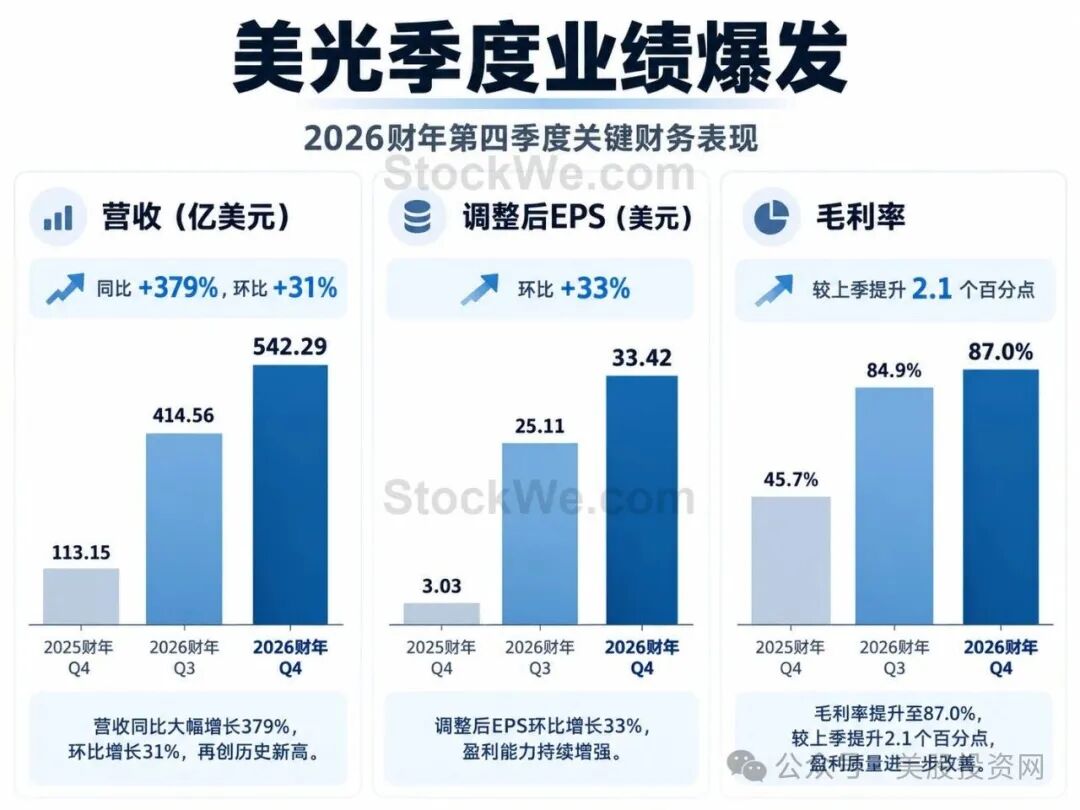
真正夸张的其实不是营收,而是利润率。美光第四季度非GAAP毛利率达到87%,而一年前只有45.7%,非GAAP营业利润率甚至达到82.3%。383.98亿美元净利润对应542.29亿美元营收,相当于调整后净利率已经超过70%。对于一家过去一直被视为典型周期股的存储芯片公司来说,这种盈利能力已经不能简单理解成“行业景气很好”,背后反映的是供需严重失衡之后,美光拿到了过去很少拥有的强大定价权。
而且华尔街原本已经知道内存市场很热,市场预期其实并不低,但美光还是给出了明显更强的下一季度指引。公司预计2027财年第一季度营收达到615亿美元,上下浮动15亿美元,而市场此前预期大约570亿美元;调整后每股收益预计达到38.15美元,而市场预期约35.40美元。换句话说,市场已经知道内存缺货、知道价格上涨、知道AI服务器疯狂消耗内存,但最终还是低估了美光赚钱的速度。
不过财报公布之后,美光盘后股价并没有像这些数字看起来那么疯狂,股价一度冲高之后反而回落。原因其实很简单,今天华尔街已经不再争论2026年是不是内存超级景气年,这个问题的答案早就很清楚了。现在市场真正开始争论的是,这么高的价格、这么高的毛利率、这么夸张的利润,到底还能维持多久。
所以这份财报不能只盯着EPS看,真正决定美光接下来估值的,是三个更重要的问题。第一,当前内存市场到底是真的长期缺货,还是只是短期价格上涨。第二,三星、SK海力士和美光的新产能什么时候能够真正释放出来。第三,这一轮AI内存周期到底还是过去熟悉的两三年周期,还是整个行业的商业模式正在发生变化。
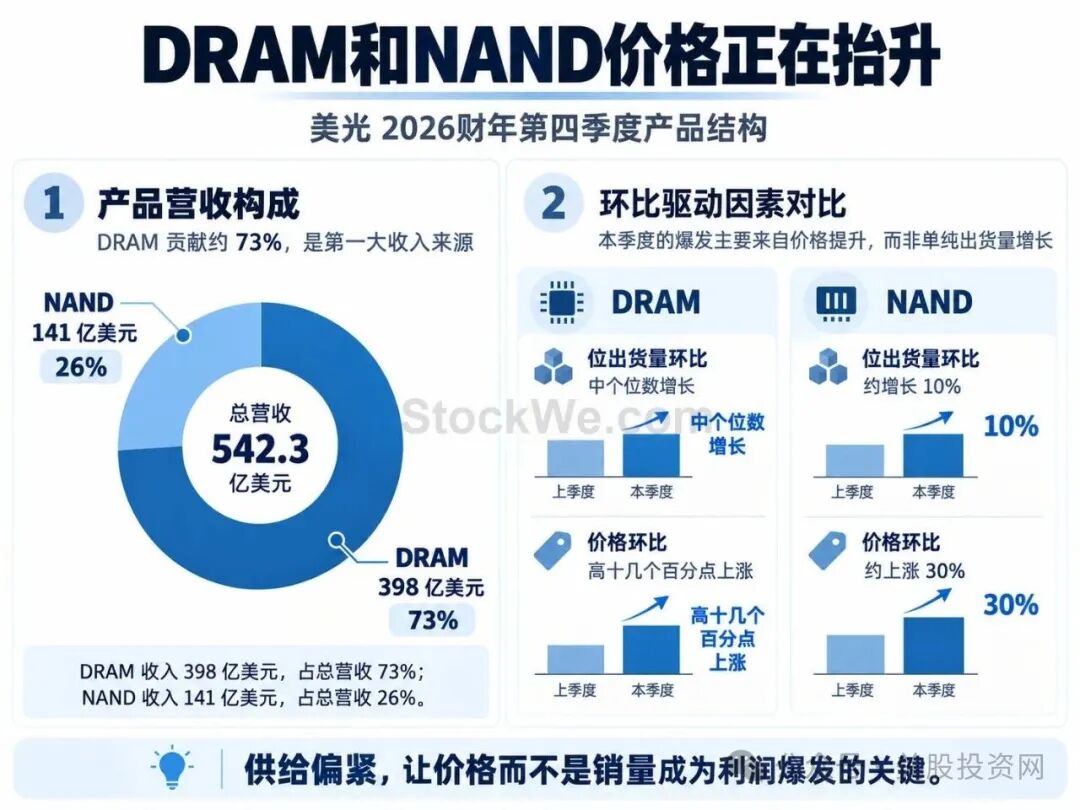
从现在看到的数据来看,至少第一个问题已经非常清楚,这轮上涨主要不是靠出货量暴增推动,而是价格在快速上涨。第四季度DRAM收入达到大约398亿美元,同比增长343%,占公司总营收73%。但环比来看,DRAM位出货量只增长了中个位数,而平均售价却上涨了高十几个百分点,这说明美光并不是突然多生产了几十个百分点的芯片,而是在相似的产能基础上把产品卖得越来越贵。
NAND的情况更加明显。第四季度NAND收入达到141亿美元,同比增长526%,环比增长42%,但NAND位出货量只增长大约10%,价格却上涨了大约30%。这组数据非常重要,因为它直接说明美光当前利润爆发的核心并不是单纯靠销量,而是来自供给紧张之后形成的价格提升,这也是为什么公司的毛利率可以在一年时间里从45%左右一路冲到87%。
背后的核心原因,就是AI正在和整个传统电子行业争夺内存产能。过去大家谈AI基础设施,第一反应通常是英伟达GPU,但真正运行一个大型AI数据中心,并不是买到GPU就结束了。GPU算得再快,如果数据无法快速送进去,整个系统的效率依然会受到限制,所以AI真正需要的是一整套完整的内存和存储体系。
最靠近GPU的是HBM,它负责提供极高带宽的数据交换能力,再往外是服务器DRAM,然后是企业级SSD。随着模型参数规模继续扩大,上下文长度不断增加,同时运行的AI Agent越来越多,KV Cache规模也越来越大,整个系统对内存容量、带宽和存储速度的需求都会明显上升。也正因为如此,这一轮AI需求拉动的并不是单一的HBM,而是在同时推高HBM、服务器DRAM以及数据中心SSD的需求。
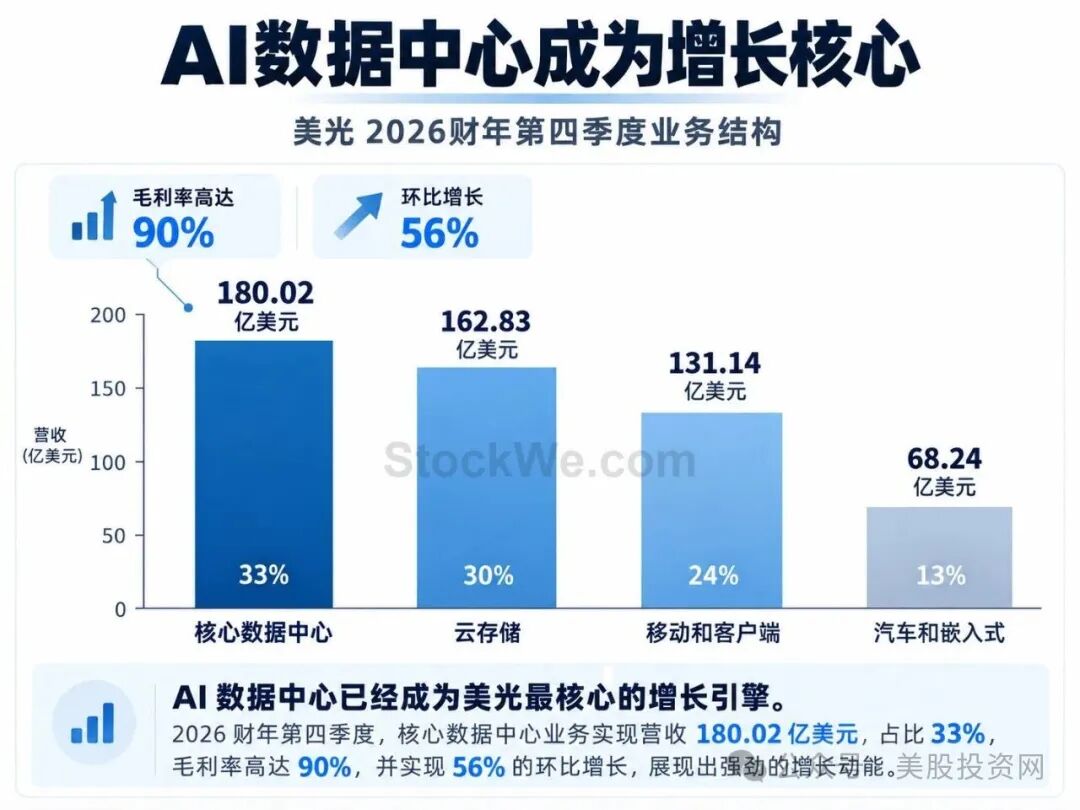
从美光自己的业务结构也能明显看出这种变化。第四季度核心数据中心业务营收已经达到180.02亿美元,环比增长56%,占公司总营收大约三分之一,更夸张的是,这部分业务毛利率已经达到90%。这意味着AI数据中心已经不再只是美光未来的增长故事,而是已经成为公司今天利润最重要的来源之一。
NAND市场同样正在因为AI发生变化。过去大家提到NAND,想到的主要还是手机、PC和普通SSD,但现在AI推理正在创造新的存储需求,尤其是长上下文存储、KV Cache卸载以及数据中心用SSD替代部分HDD的需求正在快速增长。美光第四季度数据中心SSD收入已经接近100亿美元,同比增长超过10倍,而且已经占公司NAND总收入的三分之二以上。
这说明AI对美光的影响已经远远不只是HBM。过去市场喜欢把AI存储简单理解成“HBM受益”,但现在真正发生的是,AI正在沿着整个memory hierarchy向外扩散,从最靠近GPU的HBM,一路影响服务器DRAM,再进一步影响企业级SSD,整个数据中心存储架构都在因为AI而发生变化。
但美股投资网认为,这轮周期真正和过去不一样的地方,还是HBM的供需关系。现在HBM已经不是简单的“需求不错”,而是客户开始提前抢未来几年的产能。美光管理层表示,公司已经完成2027年绝大部分HBM位供应的协议,而且相关价格相比2026年明显提高,同时公司还在推进HBM4,并与英伟达合作开发面向下一代GPU和NVLink Fusion平台的定制HBM4E产品。
这背后还有一个非常重要的变化,就是HBM正在和传统DRAM争夺相同的先进制程、晶圆产能以及封装资源。HBM生产得越多,能够留给普通DRAM的产能就越少,而HBM4、HBM4E进入更复杂的产品周期之后,良率提升和产能爬坡同样需要时间,所以这轮内存短缺并不是简单增加几台设备就能解决。
这也是为什么这轮内存周期和过去看起来越来越不一样。过去内存行业的逻辑非常简单,需求起来之后DRAM价格上涨,三星、SK海力士和美光开始扩产,两三年之后大量新产能进入市场,供给开始超过需求,价格下跌,厂商利润暴跌,随后整个行业重新进入下一轮周期。
过去华尔街一直不愿意给美光很高的长期估值,根本原因就在这里,因为投资者都知道内存行业利润最高的时候,往往也是下一轮供应过剩开始孕育的时候。今天价格越高,厂商赚得越多,明天就越有动力扩产,所以美光历史上很难摆脱周期股的估值逻辑。
但这一次,美光正在尝试改变这个游戏规则,而最关键的工具就是长期战略客户协议。就在几个月前,美光这类协议的数量还只有16份,现在已经增加到26份,而且这些合同预计覆盖公司直到2030年超过35%的收入。更重要的是,这些并不是过去那种非常松散的长期采购意向,而是包含明确采购义务、价格机制以及资金承诺的合同。
大约四分之三的相关收入已经拥有明确的定价框架,不少协议设置了价格上下限,剩余部分则会根据市场价格定期协商。客户承诺资金已经达到320亿美元,其中绝大部分是现金存款,而且不少协议包含take-or-pay条款,这意味着客户需要承担真实的采购义务,而不是到了市场价格下跌的时候随时取消订单。
美光此前还披露,即使按照这些长期协议中的最低价格执行,公司预计获得的利润率仍然会明显高于过去任何一个内存周期的峰值。这句话其实非常关键,因为它解释了为什么华尔街现在开始重新讨论一个过去很少和美光联系在一起的概念,那就是盈利的可预测性。
过去内存行业最大的问题,是客户在缺货时疯狂抢货,在库存变高之后又会快速砍单,美光的收入和利润随着DRAM价格上下剧烈波动,所以公司经常出现一个季度利润非常高,几个季度之后又突然进入低谷的情况。但如果越来越多产能能够提前通过多年合同锁定,客户又提前支付现金并承担采购义务,那么未来美光业绩的波动理论上就有可能比过去小很多。
这并不意味着内存周期从此消失,但至少意味着一部分过去完全由美光承担的周期风险,现在正在向客户转移。客户为什么愿意接受这样的合同,答案也很简单,因为今天AI行业真正担心的已经不是明年DRAM贵20%还是30%,而是自己投入几百亿美元购买GPU和建设数据中心之后,最后因为拿不到足够的HBM或者DRAM,整套系统根本无法按计划部署。
当内存从一个普通零部件,变成限制整套AI服务器能不能按时出货的瓶颈时,买卖双方的地位自然会发生变化。过去是美光担心客户取消订单,现在越来越像客户担心美光不给自己留产能,这就是行业议价权发生变化最直接的表现。
问题在于,供应端短期内仍然很难快速解决。美光已经开始疯狂增加资本开支,2026财年资本开支净额达到273.7亿美元,到了2027财年第一季度,公司预计资本开支就达到大约115亿美元,仅上半年预计投入大约250亿美元,而且下半年资本开支还会继续提高。
但半导体晶圆厂不是普通服务器,今天投入资金,并不代表明天就能增加有效产能。新的晶圆厂需要建设厂房、洁净室、安装设备、进行工艺验证、提升良率,最后还要经过客户认证,从项目开始建设到真正形成大规模有效产能,中间通常需要很长时间。
美光在美国Idaho的新工厂预计到2027年中才开始出现首批晶圆,第二座工厂预计要到2028年底,纽约的新晶圆厂时间更晚,而TW新增产能以及新加坡HBM先进封装产能也需要在2027年之后逐步释放。即使第一片晶圆已经生产出来,也不代表工厂马上达到满产,所以现在看到资本开支疯狂增长,并不能马上解决眼前的供给短缺。
这也解释了为什么美光CEO Sanjay Mehrotra这次直接把供需判断拉到了2028年。管理层明确表示,2027年和2028年的内存以及存储供需状况预计会比2026年更加紧张。DRAM方面,公司预计同期行业位出货量增速大约处于低20%区间,NAND位出货量增速大约处于中20%区间,但即使供应继续增加,管理层仍然认为市场会受到明显的供应约束。
更加值得注意的是,美光表示,即使行业增加DRAM洁净室产能,在需求依然强劲、客户不断提出新增采购需求的情况下,公司目前仍然无法判断供需什么时候能够重新恢复平衡。对于一家过去几十年不断经历供过于求和价格暴跌的公司来说,这种表态非常少见。
不过,美股投资网认为投资者现在也必须保持冷静,不能因为今天严重缺货,就直接推导出未来永远缺货。内存价格越高,利润越高,三星、SK海力士和美光扩产的动力就越强,而半导体行业过去几十年的经验已经反复证明,只要一个行业的利润率高到足够夸张,资本最终一定会进入。
因此,美光接下来真正值得跟踪的,并不是下一季度EPS到底是38美元还是40美元,而是一个更大的供需数学题。从2027年到2028年,AI对HBM、服务器DRAM以及数据中心SSD的需求增长速度,能不能持续跑在新增产能释放速度前面。
只要AI需求增长速度继续快于供应增长速度,美光就能够继续维持较强的定价权,高价格和高利润率也就有支撑。但一旦三星、SK海力士和美光的新产能开始快速释放,而AI基础设施建设速度又出现放缓,供需缺口就可能迅速缩小,过去熟悉的内存周期也可能重新回来。
所以如果把这份美光财报压缩成最重要的一条投资逻辑,美股投资网认为,真正值得关注的并不是“美光又一次业绩超预期”,而是内存正在从AI服务器里面一个过去不太受关注的零部件,逐渐变成整个AI基础设施里面最稀缺、最关键的资源之一。
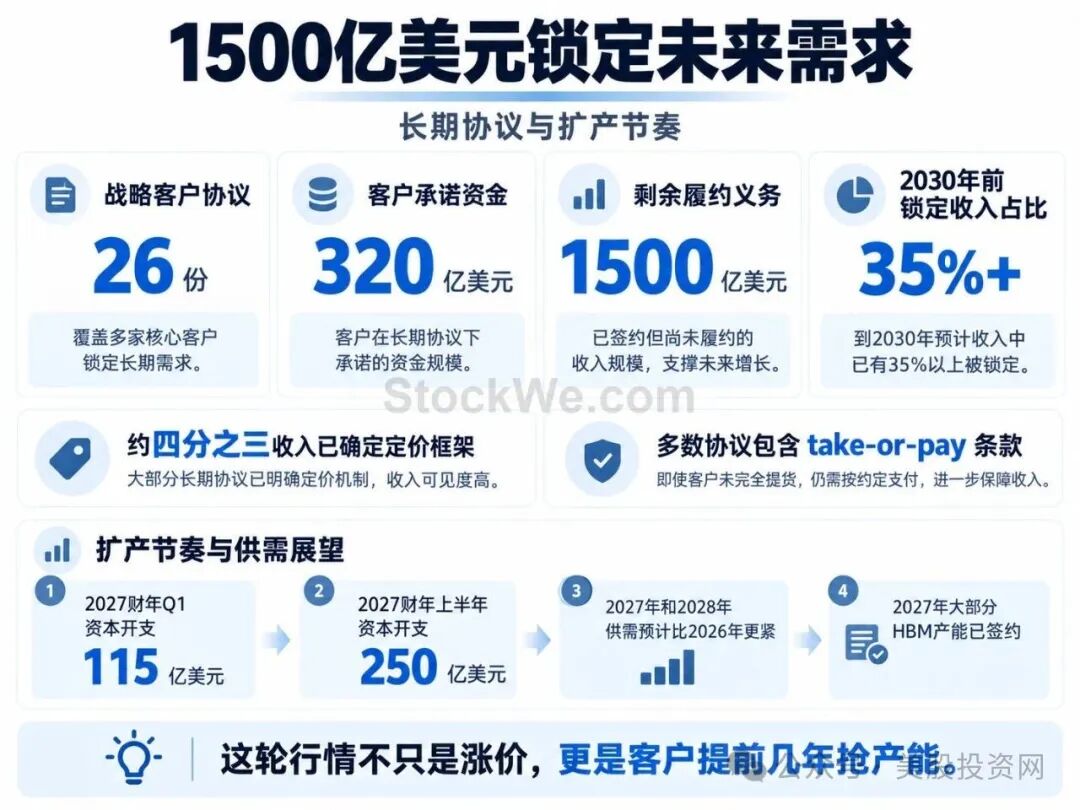
542亿美元季度营收、87%的毛利率、90%的核心数据中心业务毛利率,这些数字告诉我们今天的内存市场到底有多紧;根据美股大数据 StockWe.com 26份长期战略协议、320亿美元客户资金承诺、1500亿美元剩余履约义务,以及2027年大部分HBM产能已经提前签掉,则告诉我们另外一个更重要的事实,那就是客户已经开始用真金白银为未来几年的内存产能排队。
如果这种状态能够持续下去,那么华尔街未来重新估值美光的时候,讨论的就不再只是这一轮DRAM和HBM价格还能涨多久,而是美光到底还是一家传统的周期性存储芯片公司,还是正在逐渐变成AI时代一个被长期合同锁定、拥有更强定价权和更高盈利可预测性的核心基础设施供应商。
这个问题的答案,可能比这一季度33.42美元的EPS重要得多。
加入美股投资网VIP
掌握仓位管理思路,深度分析你持有的每一家美股公司